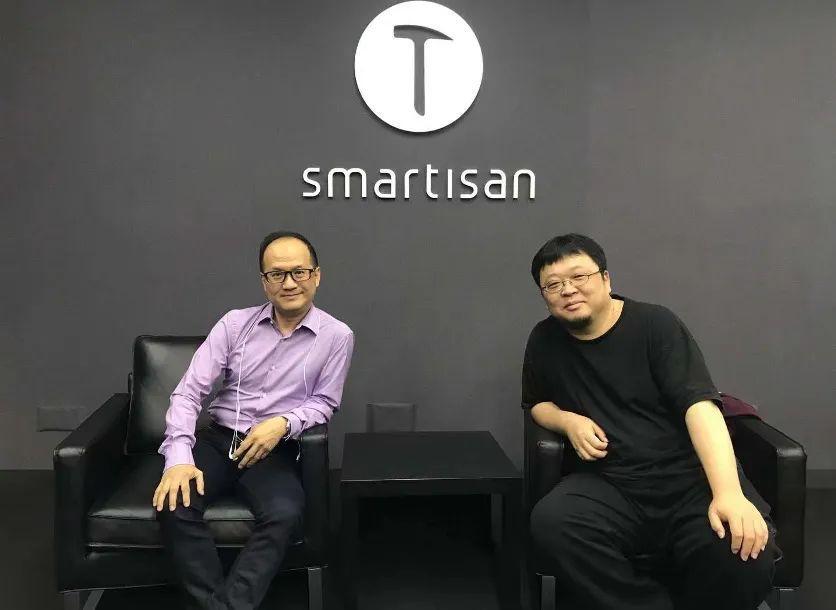
锤子科技时期的郑刚与罗永浩。资料图
9月28日,“罗永浩遭实名举报偷税漏税”登上微博热搜。起因是,9月27日晚间,紫辉创投创始人郑刚发布实名举报,指控罗永浩及交个朋友涉嫌重大偷税漏税:罗永浩利用罗永秀、黄贺及同事李钧等人的名义,注册了几十家空壳洗钱公司,存在重大偷税漏税。
面对举报,罗永浩表示,该内容已截屏,并称“诬告是要犯罪的”,呼吁网友帮忙截屏留存证据。罗永浩还指出,郑刚已成为失信执行人,进入限制消费名单,目前疑似非法出境,并在韩国发帖诬陷自己,“这次立案后,大概率够给郑刚判刑了”。
事情发酵至此,二人分别指控对方违法,其实已经构成了“相互举报”。是非曲直,显然不能靠在社交平台上互相喊话来解决。两人各执一词,舆论也不能充当判官。毕竟,公众看到的只是双方在社交平台输出的观点,企业真实的财务账簿、纳税申报记录、合伙资金流向等核心证据,普通网友无从接触。
以举报偷税漏税为例,就需要税务主管部门开展专业调查,用事实与账本给出权威答案。至于郑刚是否构成诬告,则需要建立在这一调查的基础之上。
近年来,网络实名举报已经成为一大社会现象。然而,有些举报常常是雷声大、雨点小,指控的罪名不轻,最后却不了了之。这种“烂尾”并非公众乐见,公众真正想看到的是:如果举报线索属实,相关责任人理应依法接受处理;倘若举报缺乏事实依据,诬告陷害同样要承担相应的法律责任。
按理说,商业主体之间的矛盾纠纷,应当优先走诉讼、仲裁、正式提交举报材料等制度化渠道解决,而不是将社交网络当成博弈的主战场。这一次,既然是实名举报,且明确指向偷税漏税,那么举报人就不妨将相关线索和证据提交给税务部门,完成实际意义上的举报。
按照《税收违法行为检举管理办法》第二十条规定,检举事项受理后,应当分级分类:检举内容详细、税收违法行为线索清楚、证明资料充分的,由稽查局立案检查;检举内容与线索较明确但缺少必要证明资料,有可能存在税收违法行为的,由稽查局调查核实;检举对象明确,但其他检举事项不完整或者内容不清、线索不明的,可以暂存待查,待检举人将情况补充完整以后,再进行处理。
现在的情况是,郑刚的举报对象是明确的,检举内容也有所指,还提到了多个相关人员、给出了空壳洗钱公司等线索,是时候进入相应的核查程序了。
舆论场不是隔空斗法的地方,如果“大闹一场”之后各自全身而退,不仅是对网络秩序的破坏,也是对法治环境的挑战,更容易给人“互相炒作”的印象。
事实上,二人早有恩怨,也不是第一次在网上互撕了。郑刚是锤子科技最早的投资人之一,早年因股权回购、1500万元借款等与罗永浩产生纠纷。此番既然二人都提到对方涉嫌违法,公众期待监管机构能够对此次公开抛出的线索予以审视,对有价值的线索启动核查,把专业判断从网络争吵中剥离出来。
二人都算是公众人物,罗永浩更是舆论场“大网红”,将相关指控纳入司法程序,本身也是一种体面。真相大白,方能尘埃落定。让法律的归法律,既是对当事人合法权益的保护,也是维护税收秩序、回应社会公众期待的应有之义。
免责声明:以上数据来源于天眼查等平台,相关内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。如有侵权请联系0531-85193563。
本文来源:澎湃评论