海报新闻首席记者 周凌峰 报道
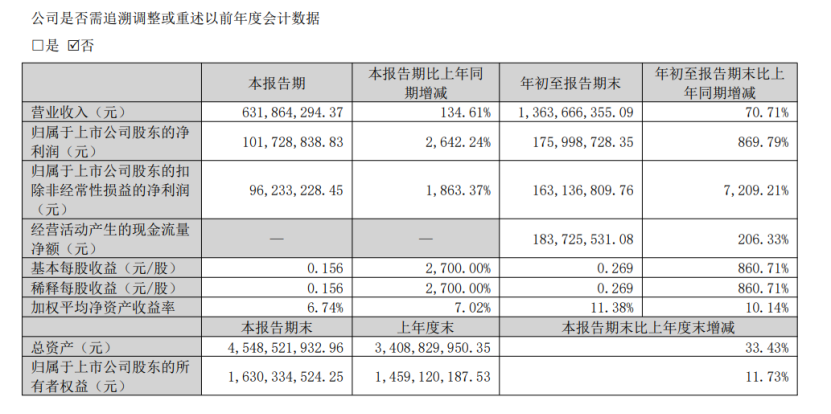
10月20日,云南锗业(002428)发布三季报称,公司前三季度实现营业收入约13.64亿元,同比增长70.71%;归属于上市公司股东的净利润约1.76亿元,同比增长869.79%;扣除非经常性损益后的净利润约1.63亿元,同比增长7,209.21%;基本每股收益0.269元。

记者发现,在这份财报的资产负债表一角,另一个科目的变化幅度远超利润表:截至三季度末,公司合同负债达到1.98亿元,较期初增长逾123倍。
据了解,合同负债在会计上指企业已收或应收客户对价而应向客户转让商品的义务。根据2018年1月1日起实施的《企业会计准则第14号——收入(财会〔2017〕22号)》,该科目作为独立的负债类科目,列示于资产负债表流动负债部分。该科目虽不直接计入当期利润,却记录着未来需要履行的交付义务。云南锗业在三季报中将这一科目的激增归因于“磷化铟等产品预收款增加”。顺着这条线索往回追溯,一笔在三个月前落地的供货协议,构成了这份合同负债最直接的来源。

2026年7月24日,云南锗业公告称,控股子公司云南鑫耀半导体材料有限公司与客户签订磷化铟晶片供货协议,合同金额区间为5.7亿元至8.55亿元(含税),占公司2025年度营业收入的53.48%至80.23%,履行期限自2026年8月至2027年底。
记者发现,这份协议“锁单没锁价格”,合同金额也仅约定了预计区间。然而,到了三季度末,预收款开始反映在合同负债科目中,该科目从期初较低水平升至1.98亿元。
预收款形成与下游对磷化铟的需求足够紧迫密不可分。云南锗业在财报中,将业绩大幅增长归为下游AI数据中心、光通信等市场需求增加,磷化铟等化合物半导体材料销量同比增加;同时磷化铟产品销售均价上升,化合物半导体材料均价随之上升。

公司在互动平台披露,磷化铟晶片已批量生产多年并保持稳定供货,当前磷化铟晶片市场需求旺盛,公司在手订单充足,订单规格涵盖2英寸至6英寸,客户涵盖国内外下游厂商。
公开资料显示,磷化铟衬底是800G、1.6T高速光模块中激光器芯片的核心材料,单颗800G光模块需要4至8颗磷化铟激光器芯片,1.6T光模块对衬底的需求又是800G的2.7倍至3倍。市场需求的紧迫感并非只体现在云南锗业一家公司的订单上。有数据显示,2026年全球磷化铟衬底需求预计达260万—300万片,有效合规产能仅约75万片,供需缺口突破70%。
疑问由此而生:预收款到账之后,云南锗业拿什么来交付?

据了解,云南锗业截至2025年底的磷化铟晶片产能为15万片/年,规格覆盖2英寸至4英寸。2026年4月,公司获批实施“高品质磷化铟单晶片建设项目”,计划总投资1.89亿元,建设期18个月,在现有产能基础上扩建产能,最终达到年产45万片(折合4英寸)高品质磷化铟单晶片的产能。公司在10月中旬的互动平台披露中确认,4英寸磷化铟衬底已实现正常批量交付,6英寸产品进入小批量供货阶段。产能扩张的节奏,与合同负债所对应的交付义务在时间上形成衔接。

此外,半年报中,个人投资者章建平以665.98万股、1.02%的持股比例新进第四大股东;三季报显示,其持股增至2627.55万股,占总股本4.02%,升至第三大股东,单季度增持1961.57万股。
截至10月21日收盘,云南锗业报84.06元/股,总市值549.01亿元。

免责声明:以上数据来源于天眼查等平台,相关内容仅为传递更多信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。如有侵权请联系0531-85193563。
本文来源:海报新闻